
その書類が、取引先に原産国を示すための一般の原産地証明書なのか、EPAの低い関税率を使うための証明なのかで、見る制度と準備する情報が変わります。
第7回では、一般原産地証明書とEPAに基づく原産地証明を分け、水産物の案件で確認する順番を整理します。
原産地証明書は目的で二つに分ける
日本商工会議所は、貿易取引される物品の原産国を証明する一般の原産地証明書と、EPAに基づく関税減免のための特恵原産地証明書を区別しています。
一般の原産地証明書は、商業送り状などの内容から日本国産・外国産などの原産国を証明する書類です。国内の都道府県や港を証明する書類ではないことも、同サイトで明示されています。
一方、EPAの証明は、協定で定めた低い関税率を利用するために、その貨物が当該協定上の「原産品」であることを示すものです。
したがって、「日本産の水産物だから同じ書類でよい」とは決められません。相手が求める目的と、適用したい協定を先に分けます。
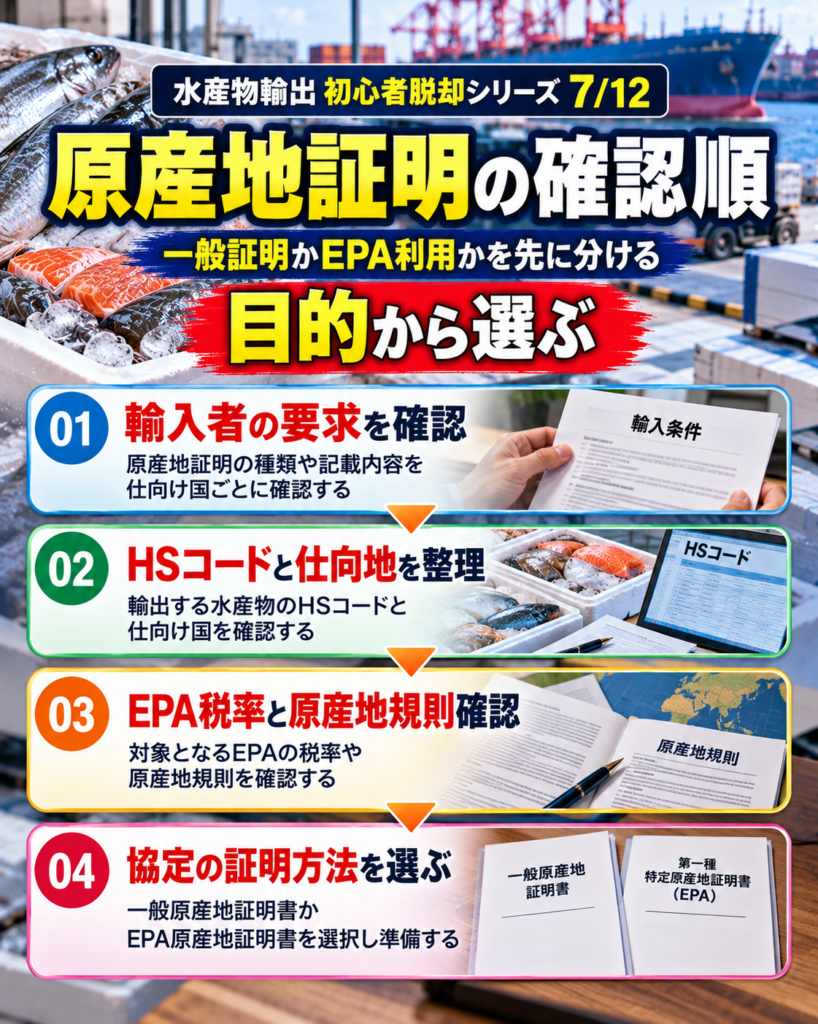
二つを区別する利点は、確認先を早く固定できることです。一般証明では輸入者の要求と商工会議所の発給条件を確認し、EPA利用では協定・税率・原産地規則の順に確認します。
| 比べる項目 | 一般原産地証明書 | EPAで使う原産地証明 |
|---|---|---|
| 主な目的 | 取引上、物品の原産国を示す。 | 協定の特恵税率を利用する根拠を示す。 |
| 確認の中心 | 輸入者の書類要求と原産国の表示。 | HSコード、EPA税率、原産地規則、協定の証明方法。 |
| 注意点 | 国内産地を証明するものではない。 | 日本産という説明だけで原産品判定はできない。 |
一般原産地証明書で先に確認すること
取引先が求めているのが一般の原産地証明書であれば、最初に正式な書類名、提出先、様式、提出期限を確認します。
英語のcertificate of originという表現だけでは、EPAの優遇税率を使う書類まで含むのか、取引上の原産国表示を求めているのか判断できません。
日本商工会議所の案内では、一般の原産地証明書は全国の商工会議所で発給されるとされています。発給の対象や具体的な手続は、利用する商工会議所で確認します。
依頼内容をそのまま記録する
輸入者からのメールや現地当局の案内がある場合は、書類名だけでなく、提出先と貨物との対応関係を案件メモに残します。
水産物では、商品名、学名や品名、加工形態、冷凍・冷蔵の別、数量、荷受人の表記が、インボイスなどの基本書類と食い違わないように整理します。
国内産地証明と混同しない
一般原産地証明書が示すのは、商業送り状等から確認する原産国です。たとえば水揚げ地、加工地、都道府県産という表示を別途求められた場合、その要求を満たす書類かは個別に確認します。
原料が海外産で国内加工された水産加工品などは、表示や取引先要求を見ずに日本原産と記載しません。根拠となる原料・加工情報を社内で確認してから発給相談へ進みます。
- 輸入者が求める書類の正式名称と提出目的
- 品名、数量、荷送人、荷受人が基本書類と一致しているか
- 原産国の根拠となる原料・加工情報を説明できるか
- 利用する商工会議所の発給対象と申請手順
EPAでは原産地規則まで確認する
EPAの特恵税率を使う場合は、関税が低いという点だけで証明方法を決めません。農林水産省は、EPA利用には、そのEPAで定める「原産品」であることが必要だと説明しています。
税関は、原産地基準を「どのような貨物が原産品と認められるかの基準」と案内しています。貨物が輸入国に到着するまで原産品としての資格を保つかを見る積送基準も、広い意味で原産地基準に含まれます。
そのため、原料、加工工程、HSコード、仕向地、輸送経路を、出荷後ではなく見積り・契約の段階から整理する必要があります。
HSコードは協定と税率を調べる入口
水産物は、魚種、冷凍か冷蔵か、フィレか調製品かなどによってHSコードが変わり得ます。EPA税率と品目別原産地規則は、商品の販売名だけではなく、該当する品目分類で確認します。
農林水産省の2026年4月1日時点のEPA関税率早見表も、輸出先国の税率のほか、原産地規則を適用する可能性があるため、輸出先国の税関等にHSコードや税率を確認するよう案内しています。
税率の差だけでEPA利用を決めないことも重要です。通常税率よりEPA税率が低いか、証明に必要な情報を期限内にそろえられるか、輸入者側が必要な手続を理解しているかを、商談条件とあわせて確認します。
日本産とEPA上の原産品は同義ではない
日本で生産・加工したという説明は重要ですが、EPAを使うには協定ごとの原産地規則を満たすかの確認が必要です。原料に外国産品が含まれる加工水産品では、特に原材料と加工工程の記録を確認します。
これは輸出可否をここで断定する趣旨ではありません。個別品目の原産性は、適用協定、HSコード、原材料、製造工程をそろえて、公式の原産地規則や相談窓口で確認します。
| 確認順 | 確認する内容 | 案件メモに残すもの |
|---|---|---|
| 1 | 仕向地と輸入者がEPA利用を望むか。 | 協定名と輸入者の要求。 |
| 2 | 貨物のHSコードと通常税率・EPA税率。 | 品名、形態、分類の根拠。 |
| 3 | 協定の原産地規則を満たすか。 | 原料、加工工程、原産性の根拠。 |
| 4 | 協定で採用される証明方法は何か。 | 発給、自己申告、認定輸出者の別。 |
EPAの証明方法は協定ごとに異なる
農林水産省は、EPAで使う原産地証明の方法として、日本商工会議所が証明する第一種特定原産地証明書、輸出者・生産者が作成する自己申告書、経済産業大臣が認定した輸出者による第二種特定原産地証明書の三つを示しています。
ただし、どの方法を使えるかは協定ごとに異なります。第一種特定原産地証明書と自己申告書の両方を採用する協定もあるため、過去の別仕向地の方法をそのまま使わないことが大切です。
第三者証明制度を使う場合
第一種特定原産地証明書を使う協定では、日本商工会議所に原産品判定と発給を申請します。日本商工会議所の発給事業サイトは、事前準備、企業登録、原産品判定依頼、証明書発給申請という流れを案内しています。
ここで必要になる資料は、商品や原材料、協定、判定内容によって異なります。日程だけを先に固定せず、提出資料と判定に必要な情報を確認します。
自己申告制度を使う場合
自己申告制度では、輸出者や生産者が原産品であることを自ら申告する方法があります。農林水産省は、相手国の輸入者が作成する場合もあり、その際には輸出者・生産者が必要情報を提供すると説明しています。
自己申告は書類を簡略に見せるための仕組みではありません。相手国税関から、原産品であることを確認する追加情報や資料を求められる可能性があるため、根拠資料を案件単位で保管します。
誰が申告書を作成するかも、輸出者だけの判断で決めません。輸入者が作成する制度では、相手が必要とする情報の範囲と提出時期を確認し、原材料や製造工程の情報を共有できる体制を整えます。
水産物の初回案件で作る確認票
原産地証明の準備は、証明書のひな型を探すところから始めるより、輸入者要求と貨物情報を一枚の確認票に集める方が整理しやすくなります。
次の項目は公的な定型様式ではなく、一般の原産地証明書とEPA利用の確認を分けるための実務上の整理例です。
実務上の整理例:二つの枝に分ける
- 輸入者に、原産地証明書の提出目的、根拠となる現地制度、様式、提出期限を確認する。
- 貨物の品名、加工形態、数量、荷受人、HSコード候補をインボイス等と照合する。
- EPA税率を使う場合は、協定名、通常税率、EPA税率、原産地規則、証明方法を確認する。
- 一般証明の場合は原産国の根拠と商工会議所の手続を、EPAの場合は原産性の根拠と協定別手続を別欄に残す。
この区分をしておくと、衛生証明書のように食品衛生条件を示す書類と、原産地に関する書類も混同しにくくなります。第8回では、原産地証明書の取得方法とgBizIDの基本を扱います。