
EPA(経済連携協定)を使うと、協定で関税の引き下げが約束された品目では、通常より低い関税率を利用できる場合があります。
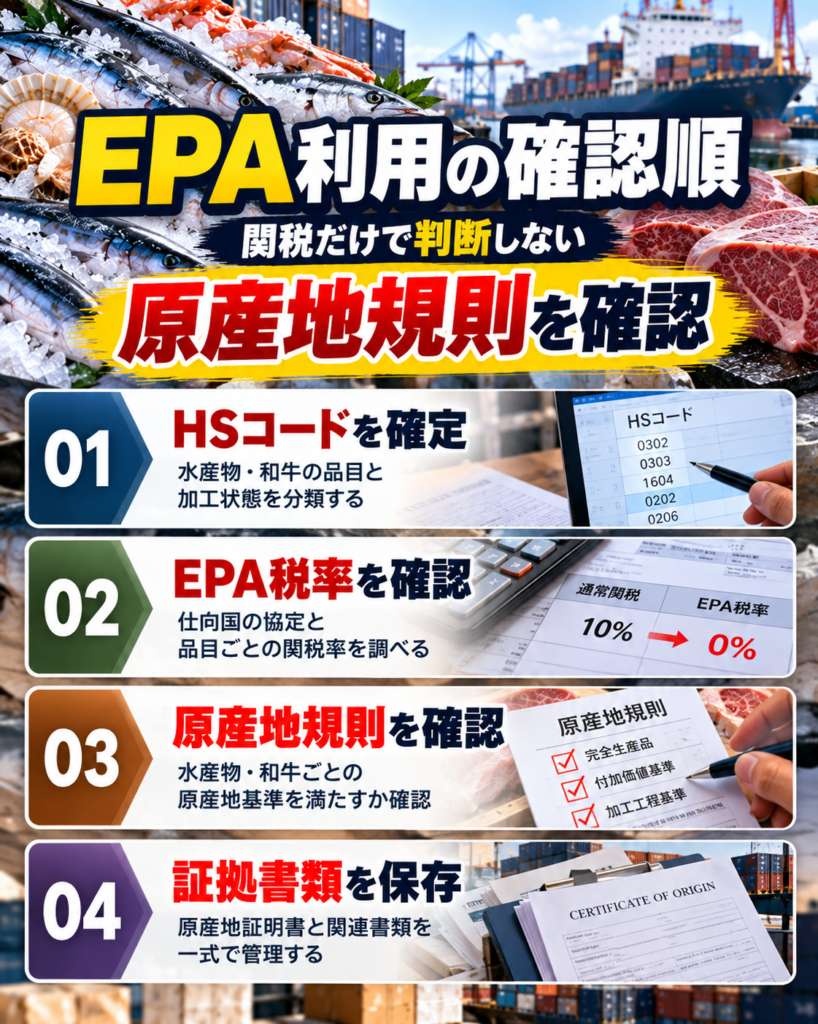
ただし、商品名を見ただけで「EPAが使える」と判断することはできません。HSコード、仕向け地、原産地規則、証明書類の順に、貨物ごとに確認します。
この記事では、水産物・和牛を海外へ輸出する担当者が、EPAの利用を検討する時の確認順を、農林水産省・日本商工会議所・税関の資料から整理します。
最初にHSコードと仕向け地をそろえる
販売名ではなくHSコードで確認する
関税率を確認する入口は、販売名ではなくHSコードです。同じ水産物でも、生鮮・冷凍・加工品でHSコードが変わり、適用される関税率も変わります。
農林水産省のEPAのページには、「主な農林水産物・食品のEPA関税率早見表(2026年4月1日時点)」が掲載されています。ただし、実際に輸出する前には、品目のHSコードと関税率を相手国の税関に確認するよう、同じページが案内しています。
仕向け地ごとに使える協定が違う
EPAは、日本と相手国・地域ごとに結ばれています。仕向け地が決まれば、使える協定が絞られ、原産地規則や証明の方法も、協定ごとに変わります。
同じ国向けでも、関係する協定が複数ある場合があります。たとえば、第一種特定原産地証明書の対象として、農林水産省のページには日タイEPA、日ASEAN・EPA、RCEPがいずれも挙げられています。
確認項目を表で整理する
EPAの利用を検討する時は、次の順に確認し、結果を案件ごとに記録します。
| 確認項目 | 確認すること | 主な確認先 |
|---|---|---|
| HSコード | 品名、加工状態、原料から、HSコードを特定する | 取引先、通関業者、相手国の税関 |
| 仕向け地と協定 | 使える協定と、EPA税率・通常税率の差 | 農林水産省のEPA関税率早見表 |
| 原産地規則 | 完全生産品か、品目別規則を満たすか | 協定の品目別規則 |
| 証明方法 | 特定原産地証明書か、自己申告か | 日本商工会議所、税関 |
| 証拠書類 | 原料の産地と加工の工程を示す記録 | 生産者、加工場 |
EPA税率は通常税率と並べて確認する
税率の差と手間を比べる
EPAを使うかどうかは、EPA税率と通常の関税率の差、貨物の価額、証明書の準備にかかる手間を並べて判断します。差が小さい品目では、準備の手間に見合うかを、取引先と確認して決めます。
税率を確認した記録を残す
早見表は更新されるため、確認した時点を記録します。次の項目を、案件メモに残します。
- 品名とHSコード(確認した日付つき)
- 仕向け国と、使う協定の名称
- EPA税率と通常の関税率
- 参照した資料の名称と時点(例:早見表の2026年4月1日時点)
- 相手国の税関や取引先に確認した結果
原産地規則を満たすかを貨物単位で確認する
原産品と認められる3つの条件
EPA税率が使えるのは、貨物が協定上の「原産品」と認められる場合です。他の国の産品が、相手国を経由しただけで税率の適用を受けることを防ぐ仕組みです。
農林水産省のページでは、原産品となる条件として、次の3つが示されています。
- 完全生産品(WO):1つの締約国だけで生産された産品
- 原産材料のみから完全に生産された産品(PE):締約国の原産材料だけから作られた産品
- 品目別規則(PSR):原産でない材料を使っても、品目ごとの規則を満たす産品
税関の手引きでは、締約国で生まれ、育った牛の牛肉が、完全生産品の例として挙げられています。個別の原産地基準は、協定ごとに異なる部分があります。
品目別規則に出てくる用語
品目別規則には、HSコードの変化や、付加価値の割合で判断するものがあります。農林水産省のページに示された用語を、見るポイントとあわせて整理します。
| 用語 | 意味 | 見るポイント |
|---|---|---|
| CC | HSコードの上位2桁(類)が変わること | 原料と完成品のHSコードを並べて比べる |
| CTH | HSコードの上位4桁(項)が変わること | 同上。変わる桁を確認する |
| CTSH | HSコードの上位6桁(号)が変わること | 同上。6桁まで比べる |
| RVC/QVC | 域内で生まれた付加価値の割合 | 原料費、加工費などの金額を記録する |
貨物ごとに整理しておく情報
規則を満たすかを判断するには、貨物ごとの情報が必要です。次の項目を、生産者や加工場に確認して整理します。
- 魚種や牛の由来(国産か、外国産の原料を使っているか)
- 原料の調達先と、受け入れた日
- 加工した場所と工程(冷凍、切り身、調理など)
- 使った外国産の材料の有無と、そのHSコード
- 製造・加工にかかった費用の記録
証明方法と証拠書類を出荷計画に入れる
3つの証明制度を比べる
貨物が原産品であることを相手国の税関へ示す方法は、協定ごとに決まっています。農林水産省のページには、次の3つの制度が示されています。
| 制度 | 証明する人・発給機関 | 対象の協定(農林水産省のページの記載) |
|---|---|---|
| 第一種特定原産地証明書 | 日本商工会議所が発給 | 日メキシコ、日マレーシア、日チリ、日タイ、日インドネシア、日ブルネイ、日ASEAN、日フィリピン、日スイス、日ベトナム、日インド、日ペルー、日オーストラリア、日モンゴル、RCEP |
| 自己申告書 | 輸出者・生産者・輸入者のいずれかが作成 | 日オーストラリア、CPTPP、日EU、日米貿易協定、日英、RCEP(一部の国) |
| 第二種特定原産地証明書 | 経済産業大臣の認定を受けた輸出者が作成 | 日メキシコ、日スイス、日ペルー、RCEP |
第一種特定原産地証明書の申請の流れ
日本商工会議所の案内サイトでは、申請の流れが7つのステップで示されています。出荷計画には、この準備の時間を入れます。
- 事前準備(ステップ1〜4):HSコード、特恵税率、原産性基準を確認する
- 企業登録(ステップ5):企業情報の審査を受けて登録する
- 原産品判定の依頼(ステップ6):産品が原産品かどうかの審査を依頼する
- 証明書の発給申請(ステップ7):発給を申請し、手数料を支払う
登録者向けに、発給システムのログインページが用意されています。手数料の額や審査にかかる期間は、案内サイトのトップページに記載がないため、申請の前に確認します。
自己申告書に書く内容(日豪EPAの例)
自己申告制度では、輸出者などが原産品申告書を自分で作成します。税関の手引きに掲載された日豪EPAの様式(税関様式C第5292号)では、次の内容を記載します。日本語または英語で作成し、作成者の印または署名が必要です。
- 輸出者または生産者の氏名(名称)と住所
- 産品の概要(品名、包装の個数と種類、重量と数量、仕入書の番号と日付など)
- 関税分類番号(HSコードの6桁)
- 適用する原産性の基準(WO、PE、PSRの区分)
品名は、仕入書の品名とHSコードを十分に関連付けられるように記載します。仕入書の記載とずれがないよう、作成の前に突き合わせます。
運送の経路にも注意する
原産品と認められた貨物でも、運送の途中で原産品の資格を失った場合は、EPA税率の適用を受けられません。この判断基準を「積送基準」といいます。
税関の手引きでは、第三国を経由する場合、第三国で新たな加工などをしていなければ、積送基準を満たすことがあると説明されています。原則として、通し船荷証券の写しや、第三国の税関が発給した証明書などの提出が必要です。
事後確認に備えて書類を保存する
相手国の税関は、EPA税率を適用した後に、原産性を確認することがあります。税関の手引きでは、この確認を「事後確認」と呼び、輸出者や生産者への情報提供の要請や、確認のための訪問が行われる場合があると説明されています。
確認に対応しなかった場合や、原産性がないと分かった場合は、EPA税率の適用が否認されることがあります。次の書類を、すぐ出せる状態で保存します。
- 原産品申告書の写し、または取得した特定原産地証明書の写し
- 契約書、仕入書、価格表、総部品表、製造工程フロー図
- 原料の投入記録、出荷記録、支払記録、帳簿
保存の期間は、協定ごとに決まっています。税関の手引き(2019年3月版)では、自己申告書を作成した輸出者・生産者は、日オーストラリアEPAとCPTPPで作成の日から5年間、日EU・EPAで4年間、関連書類を保存するとされています。最新の運用は、税関の最新版で確認します。
判断できない時の相談先
農林水産省のページには、EPA利用相談窓口が案内されています。日本商工会議所の案内サイトには、EPA相談デスクとJETROのEPA相談窓口が掲載されています。
相談する時は、HSコード、仕向け国、使いたい協定、原料と加工の工程を、あらかじめ整理して伝えます。確認が終わっていない項目は、EPAが使えると判断せず、確認中として記録します。